
Seringkali kita mendengar kisah tragis tentang kemelut harta warisan di Indonesia. Salah satu contoh nyata yang pernah menjadi sorotan publik adalah konflik keluarga mendiang Eka Tjipta Widjaja, pendiri Sinar Mas Group. Setelah sang patriarch berpulang, sengketa hak waris bernilai ratusan triliun rupiah mencuat di antara anak-anaknya. Kisah seperti ini menjadi bukti bahwa tanpa perencanaan yang matang, warisan yang dikumpulkan seumur hidup justru bisa menghancurkan ikatan keluarga.
Dilema Pemilik Bisnis dengan Dua Anak
Bayangkan Anda adalah seorang pengusaha sukses yang membangun bisnis manufaktur dengan nilai aset Rp20 miliar. Anda memiliki dua orang anak: Budi dan Siska.
- Budi sejak kecil selalu membantu Anda di pabrik, paham operasional, dan memiliki passion untuk melanjutkan bisnis.
- Siska memilih jalan hidup berbeda sebagai seorang dokter dan sama sekali tidak tertarik mengelola bisnis manufaktur.
Jika Anda membagi saham perusahaan 50:50 saat meninggal dunia, drama besar berpotensi terjadi. Budi akan merasa lelah bekerja keras sendirian sementara Siska menikmati deviden, atau Siska merasa Budi mengambil keputusan bisnis yang merugikan porsi sahamnya. Pembagian saham yang tidak proporsional juga bisa memicu rasa iri hati bahwa salah satu anak ditelantarkan.
Solusi Cerdas: Perencanaan Waris Kategori ‘Equalization’
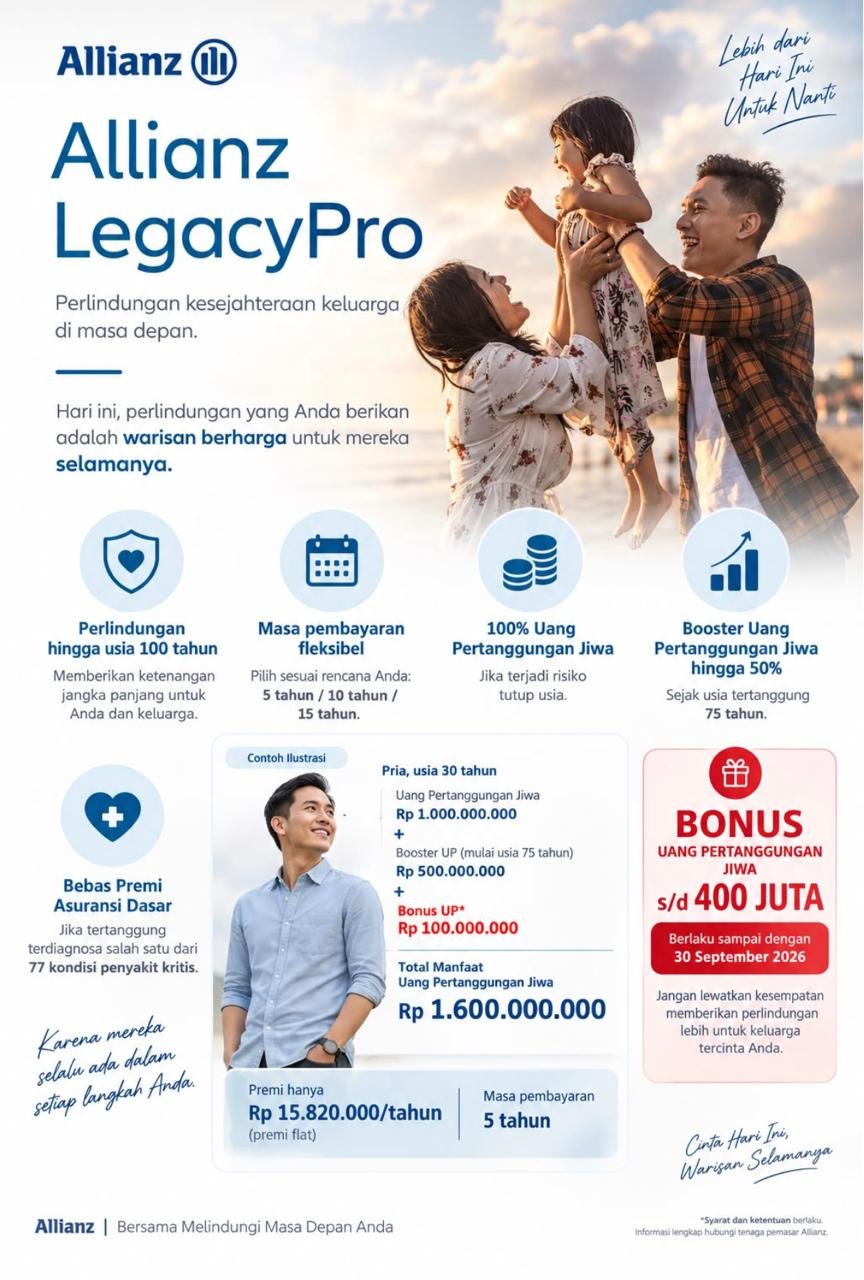
Lantas, bagaimana caranya agar warisan bisa terbagi adil, bisnis tetap berjalan lancar, dan hubungan antar-anak tetap harmonis tanpa drama? Jawabannya adalah menggunakan instrumen Asuransi Jiwa Bisnis.
Caranya sangat sederhana:
- Hitung Nilai Bisnis: Tentukan valuasi perusahaan Anda saat ini (misalnya Rp20 miliar).
- Buka Polis Asuransi Jiwa: Pemilik bisnis membeli polis asuransi jiwa dengan Uang Pertanggungan (UP) senilai Rp20 miliar, sesuai dengan nilai bisnisnya.
- Tentukan Penerima Manfaat: Susun dokumen legal dan penunjukan penerima manfaat secara jelas.
Bagaimana Skenario Ini Bekerja Saat Pemilik Meninggal?
Ketika pemilik bisnis tutup usia, skenario hibah berjalan secara otomatis dan adil tanpa mengganggu operasional perusahaan:
- Anak Pertama (Budi): Menerima 100% kepemilikan saham perusahaan. Ia bisa fokus membesarkan bisnis tanpa campur tangan teknis dari adiknya.
- Anak Kedua (Siska): Menerima uang tunai klaim asuransi jiwa sebesar Rp20 miliar secara likuid dan bebas pajak waris. Siska mendapatkan hak finansial yang nilainya setara tanpa harus memegang saham perusahaan yang tidak ia pahami.
Keuntungan Strategi Ini
Pendekatan ini memberikan beberapa keuntungan utama:
- Adil Secara Nilai: Kedua anak menerima nilai ekonomis yang sama rata.
- Mencegah Kebangkrutan Bisnis: Perusahaan tidak perlu dijual atau dilikuidasi hanya demi membagi harta waris.
- Proses Cepat dan Bebas Pajak: Uang pertanggungan asuransi cair langsung kepada penerima manfaat tanpa melalui proses sengketa hukum atau pengadilan yang memakan waktu lama.
Membangun bisnis memang membutuhkan kerja keras, namun memastikan bisnis tersebut berlanjut tanpa merusak kedamaian keluarga adalah bentuk kasih sayang tertinggi seorang pimpinan keluarga. Persiapkan legacy Anda dari sekarang, agar kelak tidak ada drama di antara anak cucu Anda.
Cerdas Kelola Uang
Punya pertanyaan setelah membaca artikel ini?
Konsultasikan kebutuhan proteksi dan keuangan Anda — gratis, tanpa kewajiban.